9월 신규취급액 코픽스가 3.43%로 0.25%p 올라 일부 시중은행 신규 대출 상단이 6%대가 됐습니다. 주담대 변동금리 6% 4분기 금리 재산정 확인법은 6개월 변동형 대출자가 약정서의 재산정일을 찾아 직전 공시 코픽스와 대조하는 것입니다.
⏱ 10초 요약
- 2026년 10월 15일 공시: 9월 신규취급액 코픽스 3.43%, 전월보다 0.25%p 상승
- 기존 대출자는 오른 날이 아니라 내 재산정일에 반영됩니다
- 3억 원 기준 0.25%p 차이는 연 75만 원, 월 약 6만 2,500원입니다
코픽스(은행들이 예금·은행채로 돈을 모으는 데 쓴 평균 비용 금리)에 연동된 변동형 주담대를 쓰는 분을 위한 글입니다. 재산정일 찾기, 코픽스 대조, 이자 어림 계산, 내 금리가 다르게 나오는 이유 순서로 풉니다.

주담대 재산정일 찾기
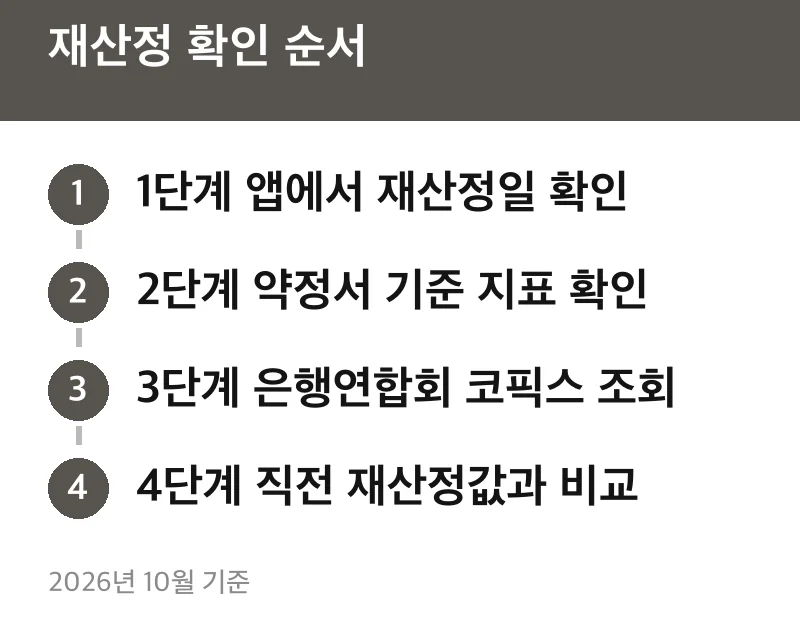
재산정일은 대출약정서나 은행 앱의 대출 상세 화면에서 찾습니다. 4분기(10~12월)에 재산정일이 있다면 이번 코픽스 상승이 그날 반영될 수 있습니다.
파이낸셜투데이 보도에 따르면 기존 차주는 각자의 재산정일에 직전 공시된 코픽스를 적용받습니다. 6개월 변동형은 6개월마다 돌아오는 날이 기준입니다. 이 주담대 변동금리 주기는 3개월·12개월 등 계약마다 다르니 내 약정서가 우선입니다.
- 은행 앱에서 대출 계좌 상세를 열어 다음 금리 변경일(재산정일)을 봅니다. 메뉴 이름은 은행마다 다릅니다.
- 약정서에서 기준 지표가 신규취급액·잔액·신잔액 중 무엇인지, 변동주기가 몇 개월인지, 가산금리가 몇 %인지 적어 둡니다.
- 은행연합회 소비자포털 코픽스 페이지에서 그 지표의 재산정일 직전 공시값을 찾습니다.
- 직전 재산정 때 적용된 코픽스와 비교해 차이(%p)를 구합니다.
- 가산금리·우대금리 조건이 그대로인지 은행 앱이나 고객센터에서 확인합니다.
앱에 재산정일이 보이지 않으면 영업점이나 고객센터에 계좌번호로 문의하는 방법이 있습니다.

코픽스 3.43% 대조하기
2026년 10월 15일 공시된 9월 코픽스는 신규취급액 기준 3.43%입니다. 보도 기준으로 잔액 기준은 3.15%(+0.10%p), 신잔액 기준은 2.79%(+0.08%p)입니다.
같은 코픽스라도 내가 연동된 지표에 따라 오른 폭이 0.08~0.25%p로 갈립니다. 신규취급액 기준은 3월 2.81%에서 0.62%p 올랐습니다. 이런 주담대 변동금리 상승이 가장 크게 느껴지는 쪽이 신규취급액 연동입니다.
일부 시중은행의 6개월 변동형 신규 대출은 16일부터 올랐습니다. 보도된 하단·상단은 국민은행 4.64~6.04%, 우리은행 5.00~6.20%, 농협은행 4.68~6.48%입니다. 이 숫자는 신규 대출 기준이고, 기존 대출 금리와는 다릅니다. 이번 주담대 변동금리 인상이 내 계좌에 언제 닿는지는 재산정일이 정합니다.
※ 2026년 10월 기준, 은행연합회 공시와 언론 보도(파이낸셜투데이) 종합. 은행별 금리는 수시로 바뀝니다.
👉 다음 글: 주담대 금리 4.66%, 5월보다 3억 월이자 8만원 늘어
3억 대출 이자 어림 계산
3억 원에 0.25%p가 더해지면 연 75만 원, 월 약 6만 2,500원입니다. 계산식은 3억 원 × 0.0025 = 75만 원이고, 12로 나누면 62,500원입니다.
- 3억 원 × 0.25%p ÷ 12 = 월 약 6만 2,500원
- 5억 원 × 0.25%p ÷ 12 = 월 약 10만 4,000원
- 3억 원 × 0.62%p ÷ 12 = 월 약 15만 5,000원
마지막 줄은 3월 2.81%일 때 적용받은 신규취급액 연동 차주가 이번에 재산정되는 경우를 가정한 값입니다. 모두 잔액이 줄지 않고 이자만 낼 때의 어림값입니다. 원리금균등 상환이면 매달 원금이 줄어 실제 차이는 이보다 작습니다.
이자 계산, 상환 방식, 가산금리, 우대금리, 중도상환 여부는 사람마다 달라 은행 상담으로 확정해야 합니다. 이 글은 일반 정보이며 특정 상품을 권하지 않습니다.
내 금리가 6%가 아닌 이유
기사 속 6%는 신규 대출 상단입니다. 기존 대출은 가산금리와 우대금리가 달라 보통 그보다 낮거나 높게 나옵니다.
이 방식이 맞지 않는 경우가 두 가지 있습니다. 첫째, 코픽스가 아닌 다른 지표에 연동된 대출은 코픽스 대조가 소용없습니다. 약정서의 기준 지표를 먼저 보세요. 둘째, 재산정일이 아직 몇 달 남았다면 이번 상승은 당장 이자에 닿지 않습니다.
이자가 갑자기 달라졌는데 약정서와 맞지 않는다면 은행에 산출 내역을 서면이나 앱으로 요청하는 방법이 있습니다. 급하게 돈을 빌려준다는 문자나 SNS 광고는 불법 사금융일 수 있으니 금융감독원 등록 업체인지 먼저 확인합니다.
다음 달 코픽스는 11월 중순 공시 예정이며, 세부 사항은 공식 발표 후 확정됩니다(공식 누리집 확인).
자주 묻는 질문
코픽스가 올랐으면 내 이자도 바로 오르나요?
아닙니다. 기존 대출은 다음 재산정일에 반영됩니다. 재산정일이 내년이면 그때까지 현재 금리가 유지됩니다.
어느 코픽스를 봐야 하나요?
약정서에 적힌 지표 하나입니다. 신규취급액·잔액·신잔액 중 내 대출이 연동된 것만 보면 됩니다.
내년 금리도 오르나요?
알 수 없습니다. 앞으로의 코픽스는 매달 공시를 보고 판단합니다.
눌렀을 때 얻는 것: 월별 신규취급액·잔액·신잔액 코픽스 공시값을 바로 볼 수 있습니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 은행연합회 소비자포털 코픽스 공시 · 파이낸셜투데이 보도(은행별 금리·재산정 방식)